×


پیوند ها
آمار بازدید سایت

قسمتی از محتوا
"منفعت عمومي" عبارتي است كه ما به عنوان محققين حسابداري آن را با حسابداري با استفاده از انعكاس مرتبط مي كنيم. وقتي دربارة حسابداري و جامعه صحبت مي كنيم به صورت غيرارادي هنجارها به موضوع راه مي يابند، و لذا طبيعي مي دانيم كه به اين مسئله پافشاري كنيم كه حسابداري بايستي در خدمت منفعت عمومي باشد.
اين زمينه به واسطه ي ادعاهاي سنتي مبني بر حفاظت حرفه حسابداري از مصالح عمومي، و به واسطه ي تئوريهاي ريزاقتصادي و به شيوه جديدي كه تا اندازه زيادي مبناي تحقيقات حسابداري را تشكيل مي دهند و حسابداري را به واسطة اطلاعات شفاف و قابل اعتماد براي سرمايه گذاران در جهت كمك به ارتقا و رفاه اجتماعي در نظر مي گيرند، تقويت شده است.
هرچند، تحقيق حسابداري كه تصور منفعت عمومي را زير سئوال برده باشد به ندرت وجود دارد. محققين به ندرت مقصود از "منفعت عمومي" را مورد خطاب قرار داده يا چگونگي ارتباط حسابداري با آن را مورد سئوال قرار مي دهند. محققين (تحقيق كننده در خصوص) باور عمومي، به واسطه ي نمونه هاي ريز اقتصادي شان، مايلند تا ارتباط يك طرفه اي را بين حسابداري
و.........
برچسب های مهم
 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب و کار اینترنتی با درآمد میلیونی
 روش درآمدزایی در خواب (تعجب نکنید! کلیک کنید و بخوانید)
 ربات همه کاره اینستاگرام
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 کسب درآمد ابدی و بی نهایت 100% واقعی
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 افزایش ممبر کانال، گروه و ربات تلگرام به صورت بی نهایت (اد ممبر)
 دانلود مجموعه آموزشی پایپینگ ( Piping ) و نقشه خوانی + آموزش سه نرم افزار طراحی و تحلیل لوله کشی صنعتی
 آموزش برنامه نویسی آردوینو
 آموزش بازكردن انواع قفل ها بدون كليد(ويژه)
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 کسب و کار اینترنتی در منزل
 بازگردانی پیامک های حذف شده- ریکاوری پیامک ۱۰۰٪ عملی
 اموزش ویرایش امضا و پکیج برنامه اندروید و کسب درامد از مارکت های اندرویدی
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 کد های آماده html و css جهت یادگیری و طراحی سریع
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 آموزش كامل تعمير لامپ كم مصرف(اختصاصي)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
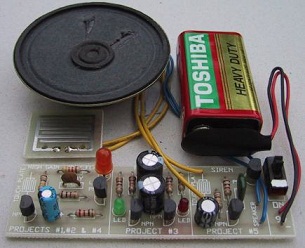 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
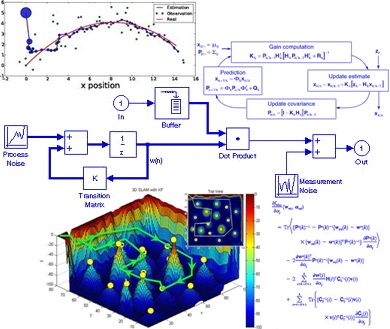 دانلود پاورپوینت فیلتر کالمن بر روی یک سنسور شتاب سنج برای تخمین سه متغیر حالت
 اندیکاتور ای کیو آپشن
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
moballegh1149@gmail.com


