×


پیوند ها
آمار بازدید سایت
مقاله درباره"استراتژي بهينه اجراي معاملات بزرگ با رويكرد شبيه سازي عاملگرا"
مقدمه
پيشينة پژوهش
محيط بازار
فهرست منابع
نتيجه گيري و پيشنهادها
يافتههاي پژوهش
ارزيابي مدل
يادگيري عامل
طراحي استراتژيهاي انجام معاملات بهينه
روش شناسي پژوهش
استراتژي هاي ثبت سفارش
استراتژي معاملات بهينه
چكيده: سرمايه گذاراني كه خواهان اجراي سفارشهاي بزرگ هسـتند، همـواره بـا موازنـة اثـر قيمتي و هزينة فرصت (ريسك اجراي معامله) مواجهانـد. هـدف از ايـن پـژوهش، يـافتن روش بهينه اي براي اجراي چنين سفارشهاست. اين پژوهش با استفاده از دادههاي تاريخي سـهام در بورس اوراق بهادار تهران، ابتدا احتمال انواع سفارشگذاريها شامل سفارش بـازار، سـفارش در شكاف قيمتي و سفارش محدود را براي سمت خريد و سمت فروش بـهطـور جداگانـه محاسـبه كرده، سپس استراتژي بهينة معـاملاتي را بـر اسـاس معيـار قيمـت ميـانگين مـوزون حجمـي (VWAP) بررسي ميكند.
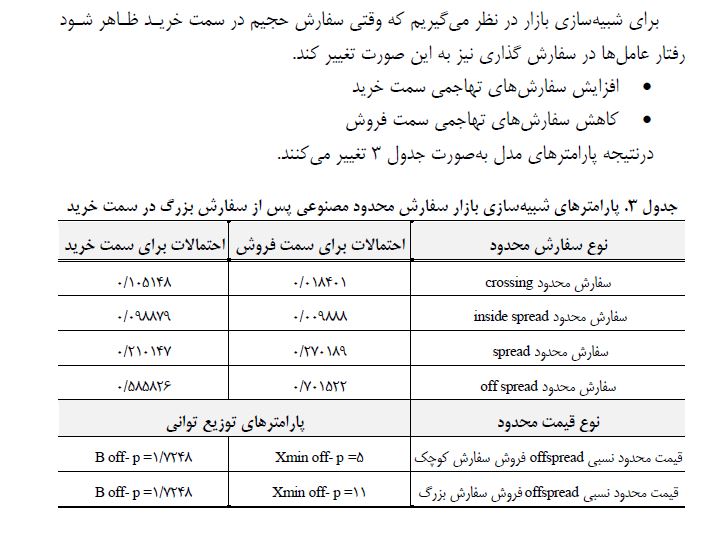
در بازار معاملاتي شبيهسازيشده، اثـر قيمتـي بـراي سـفارشهـاي بزرگ نيز در نظر گرفته شده است. روش شبيهسازي، روش عامـلگـرا اسـت و بـراي آمـوزش
عامل، از روش يادگيري كيو كه يكي از روشهاي يادگيري تقويتي است، استفاده كرديم.
نتـايج اين پژوهش نشان ميدهد براي هر سفارش بزرگ خريد، استراتژي با استفاده از انـواع سـفارش ميتواند بهتر از استراتژيهايي با استفاده از تنها يك نوع سفارش باشد. استراتژي بهينه توانسته است بهطور متوسط قيمت ميانگين مـوزون حجمـي (هزينـههـاي اجـراي معـاملات) را 0/137 درصد نسبت به بازار كاهش دهد.
مسئلة اجراي معاملات بهينه در معاملات الگوريتمي توسط گيو و زروس ( 2015 ) بررسي شد.
در اين مسئله براي معاملة سرمايهگذار با تعداد سهام زياد، مدت زمان مشخصي تعيين شده است؛يعني فعاليت سرمايه گذار روي قيمت سهم اثر مي گذارد. آنها مدل قيمتي را با اثر لگاريتمي خطي معاملات سرمايه گذار تركيب كردند؛ سپس مسئلة اجراي معاملات بهينه را به عنوان مسئلة كنترل تصادفي منحصربه فرد فرمول نويسي مجدد نموده و با استفاده از تاكتيك هاي جبري و احتمالي ، شرايط ساده اي را براي بازار به وجود آوردند كه اجازة هيچ گونه آربيتراژ يا دستكاري قيمت را نداده
و ويژگي هاي جزئي و دقيق از تابع ارزش و استراتژي بهينه را توسعه م يدهد
و.........
 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب و کار اینترنتی با درآمد میلیونی
 روش درآمدزایی در خواب (تعجب نکنید! کلیک کنید و بخوانید)
 ربات همه کاره اینستاگرام
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 کسب درآمد ابدی و بی نهایت 100% واقعی
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 افزایش ممبر کانال، گروه و ربات تلگرام به صورت بی نهایت (اد ممبر)
 دانلود مجموعه آموزشی پایپینگ ( Piping ) و نقشه خوانی + آموزش سه نرم افزار طراحی و تحلیل لوله کشی صنعتی
 آموزش برنامه نویسی آردوینو
 آموزش بازكردن انواع قفل ها بدون كليد(ويژه)
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 کسب و کار اینترنتی در منزل
 بازگردانی پیامک های حذف شده- ریکاوری پیامک ۱۰۰٪ عملی
 اموزش ویرایش امضا و پکیج برنامه اندروید و کسب درامد از مارکت های اندرویدی
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 کد های آماده html و css جهت یادگیری و طراحی سریع
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 آموزش كامل تعمير لامپ كم مصرف(اختصاصي)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود پاورپوینت فیلتر کالمن بر روی یک سنسور شتاب سنج برای تخمین سه متغیر حالت
 اندیکاتور ای کیو آپشن
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
moballegh1149@gmail.com


